
A Stellantis divulgou em 28 de outubro receita de €37,6 bilhões no terceiro trimestre, alta anual de 1%. O prejuízo líquido foi de €0,5 bilhão, redução de 90% ante uma base afetada por itens significativos, segundo a companhia.
Na América do Sul, as vendas caíram 4%, ou 2% incluindo Leapmotor. A receita regional cresceu 3%, avanço que a empresa atribuiu a volumes estáveis e câmbio favorável. No Brasil, informou participação de mercado de 25,1%, ou 25,5% com Leapmotor.
O resultado operacional ajustado global foi de €0,3 bilhão, com margem de 0,7%. O fluxo de caixa livre industrial ficou negativo em €4 bilhões. A expectativa de torná-lo positivo em 2027 permanece uma projeção da administração.
Estratégia anterior
O balanço acompanha uma estratégia apresentada em maio, e não um novo plano lançado nesta semana. Em 21 de maio de 2026, a montadora anunciou o FaSTLAne 2030, com €60 bilhões previstos para cinco anos. A proposta organiza o portfólio de marcas, plataformas, parcerias, instalações industriais e responsabilidades das equipes regionais, com autonomia local.
Naquele documento, Jeep, Ram, Peugeot e Fiat foram escolhidas como quatro marcas globais prioritárias. Elas e a unidade de veículos comerciais Pro One receberiam 70% dos investimentos em marcas e produtos. A empresa também previu mais de €24 bilhões para plataformas, motores e tecnologias. A meta para 2030 era produzir metade do volume anual em três plataformas globais; essas intenções não equivalem a entregas concluídas.
Como ler os indicadores
Para interpretar as linhas financeiras, o guia educacional da SEC distingue a demonstração de resultados do demonstrativo de caixa. A primeira reúne receitas, custos e despesas de um período e chega ao lucro ou prejuízo. A segunda acompanha entradas e saídas de dinheiro, normalmente separadas entre atividades operacionais, investimentos e financiamento.
O guia explica que itens sem desembolso, como depreciação, exigem ajustes na passagem do resultado ao caixa operacional. Comprar uma máquina consome caixa de investimento; obter um empréstimo e pagar principal pertencem ao financiamento. Essa distinção contábil é contexto geral: não define a medida industrial específica divulgada pela montadora. Separar os indicadores evita tratar crescimento de receita como lucro, ou redução de prejuízo como dinheiro disponível.
Crédito e licença
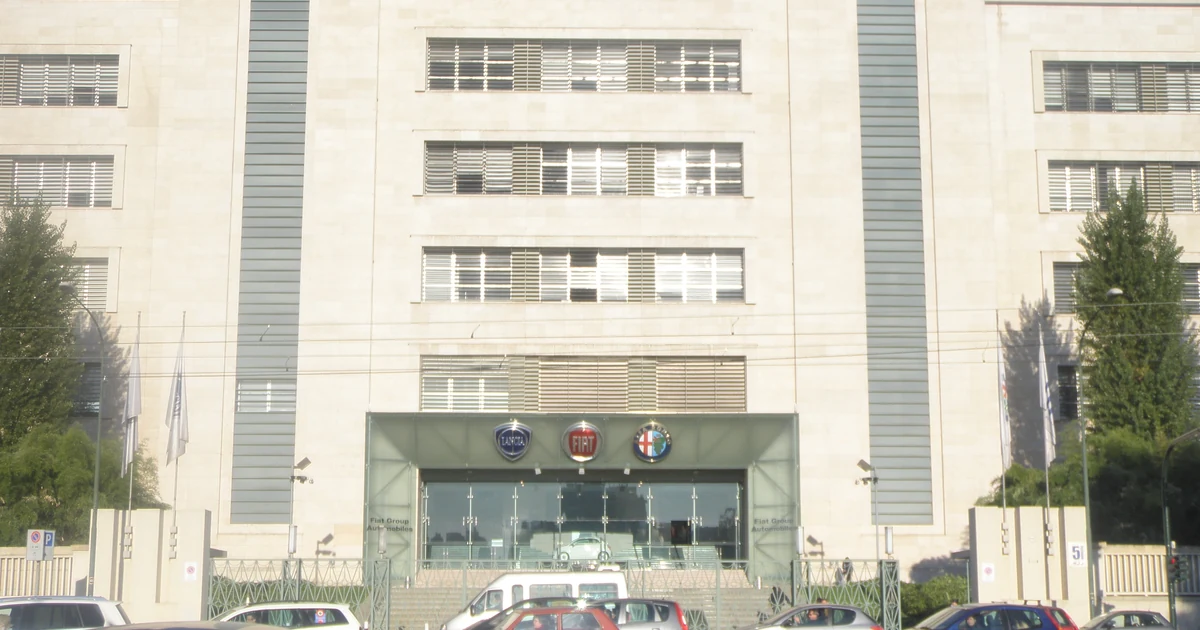
Fábrica Fiat Mirafiori, fotografada em 11 de outubro de 2011. Foto: Pablo García Roza/Wikimedia Commons, CC BY-SA 3.0. Recorte, redimensionamento e conversão para WebP; adaptação sob a mesma licença.
Fontes e referências
As informações foram verificadas nas fontes abaixo. Novos fatos podem atualizar esta notícia.
Conteúdo de Angelo Sebastião Silva Goncalves. Preparado com apoio de IA. Consulte as fontes e os critérios editoriais. Conheça nossos critérios editoriais e como solicitar uma correção.