
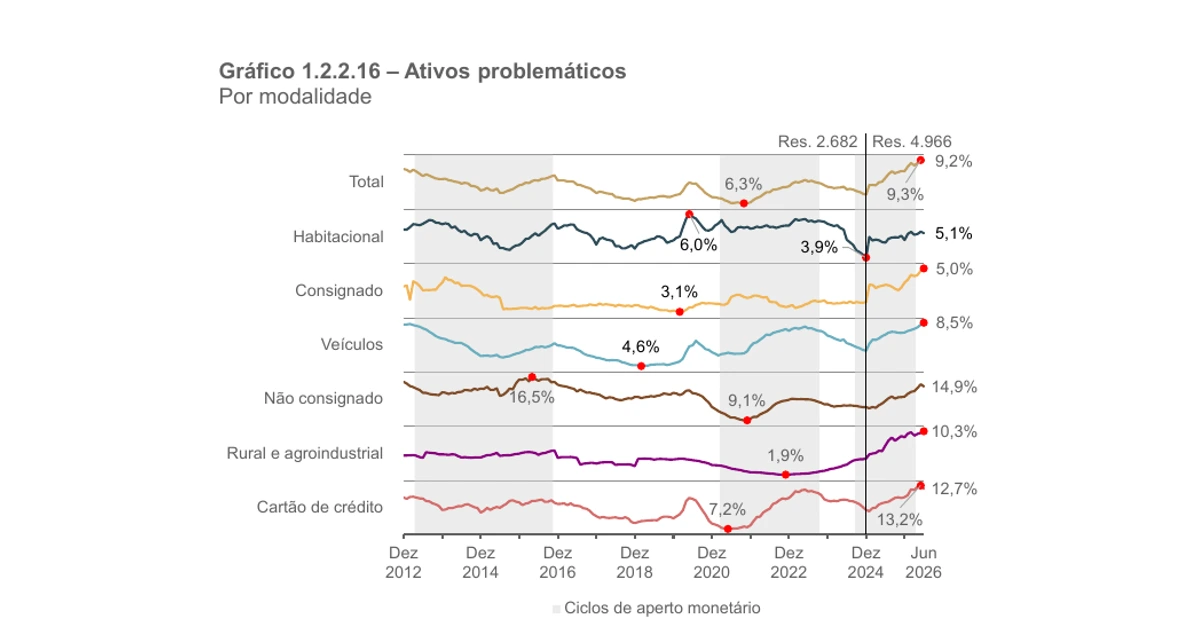
O Banco Central registra aumento dos problemas de pagamento no crédito às famílias e às micro, pequenas e médias empresas no Relatório de Estabilidade Financeira de outubro. Divulgado nesta terça-feira (27), o diagnóstico examina principalmente o primeiro semestre de 2026.
A instituição mantém a avaliação de resiliência do sistema, com capitalização, liquidez e provisões adequadas. Também estuda medidas para segmentos de crédito mais arriscados; o documento não anuncia uma nova regra já em vigor.
Consumo: queda mensal, alta na comparação anual
Outro indicador recente acrescenta contexto à demanda. A pesquisa de outubro da CNC, divulgada em 26 de outubro, mostra a Intenção de Consumo das Famílias (ICF) em 103,6 pontos, com queda mensal de 0,8%, descontados efeitos sazonais. É o terceiro recuo consecutivo.
Apesar da sequência recente, o índice ficou 2,2% acima de outubro de 2025. São comparações diferentes: o recuo na passagem de um mês para outro não significa que a intenção esteja abaixo da registrada um ano antes.
O componente referente à compra de bens duráveis caiu 1,8% no mês e avançou 14% em um ano. A diferença entre os resultados reforça a importância de explicitar o período usado em cada comparação.
O levantamento reúne cerca de 18 mil questionários mensais em todas as unidades da Federação. Combina sete componentes em uma escala de zero a 200 pontos, na qual resultados acima de 100 expressam satisfação. O ajuste sazonal reduz a influência de padrões recorrentes do calendário.
O que esses retratos dizem ao varejo
Para lojas, comércio eletrônico e empresas de serviços, capacidade de pagamento e disposição para consumir são dimensões diferentes do planejamento comercial. Os levantamentos também abrangem períodos distintos: não demonstram, juntos, que dificuldades de crédito causaram a queda do ICF de outubro.
Intenção declarada não equivale a pedidos, vendas ou faturamento. Para avaliar um negócio, o dado nacional precisa ser confrontado com sua região, segmento e resultados efetivos. Uma leitura comercial deve distinguir a procura por produtos, a conversão em compras e o recebimento dos valores, sem atribuir automaticamente o movimento de uma loja ao indicador nacional.
Capa e licença
Crédito: Banco Central do Brasil. Origem · Reprodução autorizada. Fonte: Relatório de Estabilidade Financeira, v. 25, n. 2.
Fontes e referências
As informações foram verificadas nas fontes abaixo. Novos fatos podem atualizar esta notícia.
Conteúdo de Angelo Sebastião Silva Goncalves. Preparado com apoio de IA. Consulte as fontes e os critérios editoriais. Conheça nossos critérios editoriais e como solicitar uma correção.